Domain tommorrow.de kaufen?
Wir ziehen mit dem Projekt
tommorrow.de um.
Sind Sie am Kauf der Domain
tommorrow.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tommorrow.de kaufen?
Was ist Schulgeld im Einkommensteuerrecht?
Schulgeld im Einkommensteuerrecht bezieht sich auf die Kosten, die Eltern für die schulische Ausbildung ihrer Kinder aufwenden. Diese Ausgaben können unter bestimmten Voraussetzungen als Sonderausgaben in der Einkommensteuererklärung geltend gemacht werden. Dabei ist zu beachten, dass das Schulgeld nur für Schulen anerkannt wird, die eine staatliche Genehmigung besitzen. Die Höhe des absetzbaren Schulgeldes ist begrenzt und kann je nach Bundesland variieren. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für die steuerliche Absetzbarkeit von Schulgeld zu informieren. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Liebhaberei-im-Einkommensteuerrecht-Taschenbuch
Top-Angebote
Produkte zum Begriff Liebhaberei-im-Einkommensteuerrecht-Taschenbuch:
-
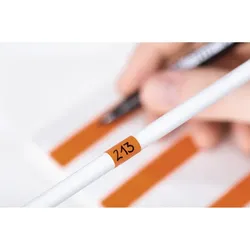
HellermannTyton Etiketten im Taschenbuch HSMB-C2-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=6,1..12,1 mmKabeldurchmesser=6,1..12,1 mmLänge=50,8 mmBreite=19,05 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch AnatomieTaschenbuch Anatomie , Die Anatomie in der Tasche! Der "kleine Benninghoff" - Taschenlehrbuch und Repetitorium in einem und reduziert auf das studentisch relevante Wissen: Perfekt zum Absolvieren des Präparierkurses und Bestehen der Testate. Anatomie ist in der Vorklinik ein schwieriges Fach. Für alle, die Anatomie nicht nur pauken, sondern auch verstehen wollen, ist das "Benninghoff Taschenbuch Anatomie" genau die richtige Wahl! Zuverlässig, vollständig und anschaulich vermitteln die didaktisch aufbereiteten Texte alles Wichtige zur Anatomie. Angelehnt an den großen Benninghoff, ist es ideal zur Prüfungsvorbereitung oder als Begleiter für den Präparierkurs geeignet. Die zahlreichen Abbildungen ermöglichen Ihnen eine räumliche Vorstellung der Strukturen und erleichtern Ihnen so den Zugang zur Anatomie. Klinische Hinweise schlagen die Brücke zwischen der Anatomie als Grundlagenfach und der klinischen Praxis. So kommen Sie ganz leicht durch alle Testate und durchs Physikum! Das erwartet Sie in "Benninghoff Taschenbuch Anatomie": Alles drin: alle wesentlichen Fakten zur gesamten makroskopischen Anatomie. So wird¿s anschaulich: über 500 Abbildungen mit allen wichtigen Strukturen. Lernhilfen: viele Merkekästen. Bezug zur Praxis: viele Klinikkästen. Ideal zum Wiederholen, Auffrischen und schnellen Lernen! Neu in der 3. Auflage: Aktualisiert und mit neuen Abbildungen. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20200121, Produktform: Kartoniert, Redaktion: Drenckhahn, Detlev~Waschke, Jens, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 592, Abbildungen: 522 farbige Abbildungen, Keyword: Anatomie; Benninghoff; Drenckhahn; Embryologie; Kurzlehrbuch; Neuroanatomie; Skelettsystem, Fachschema: Anatomie (des Menschen)~Mensch / Anatomie~Anatomie (des Menschen) / Embryologie~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: Erstes Staatsexamen (Deutschland)~für die Hochschule, Warengruppe: TB/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 582, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 211, Breite: 134, Höhe: 25, Gewicht: 778, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437411953 9783437411946, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftfahrtechnisches TaschenbuchKraftfahrtechnisches Taschenbuch , Kfz-Fachwissen kompakt Die 30. Auflage wurde überarbeitet und erweitert. Die Inhalte Physik, Thermodynamik, Chemie, Mathematik, Werkstoffe, Betriebsstoffe, Maschinenelemente, Verbindungstechnik · Verbrennungsmotoren, Motorkühlung, Ansaugluftsysteme, Aufladegeräte, Abgasanlage · Abgas- und Diagnosegesetzgebung, Abgas-Messtechnik · Steuerung und Regelung des Ottomotors, Saugrohreinspritzung, Benzin-Direkteinspritzung, Alternativer Ottomotorbetrieb · Steuerung und Regelung des Dieselmotors, Common-Rail, Starthilfesysteme · Hybridantriebe, Brennstoffzelle · Grundbegriffe der Fahrzeugtechnik, Dynamik der Kraftfahrzeuge, Fahrzeugakustik · Fahrzeug-Aerodynamik · Federung, Radaufhängung, Räder, Reifen, Lenkung, Bremssysteme · Antiblockiersystem, Fahrdynamikregelung · Fahrzeugaufbau, Beleuchtungseinrichtungen · Energiebordnetze, Starterbatterien, Antriebsbatterien, Elektrische Maschinen, Drehstromgenerator · Steuergerät, Vernetzung im Kfz, Busse, Architektur elektronischer Systeme, Sensoren · Fahrerassistenzsysteme, Computer-Vision, Adaptive Fahrgeschwindigkeitsregelung Der Herausgeber Die Robert Bosch GmbH ist einer der weltweit größten Automobilzulieferer. Die Vorrangstellung wird eindrucksvoll durch die Anzahl der jährlichen Patent- und Gebrauchsmusteranmeldungen dokumentiert. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 30. Aufl. 2022, Erscheinungsjahr: 20220517, Produktform: Leinen, Redaktion: Robert Bosch GmbH, Auflage: 22030, Auflage/Ausgabe: 30. Aufl. 2022, Seitenzahl/Blattzahl: 2046, Abbildungen: XXIV, 2013 S. 1594 Abbildungen, 194 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Automotive, Keyword: Anti-Blockier-System; Bordnetz; Brennverfahren; Common Rail; Direkteinspritzung; Einparksysteme; Erdgasbetrieb; Fahrerassistenzsysteme; Federung; Generatoren; Hybridantrieb; Katalysator; Lenkung; Motorkühlung; Motormanagement; Navigationssysteme; Partikelfilter; Schalldämpfer; Sekundärluftsystem; Turbolader, Fachschema: Antrieb (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen, Fachkategorie: Kfz-Handwerk, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Motoren und Antriebstechnik, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 2019, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 216, Breite: 151, Höhe: 60, Gewicht: 1432, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2024732, Vorgänger EAN: 9783658235833 9783658038007 9783834814401 9783834801388 9783528238766, eBook EAN: 9783658363871, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **

Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
Top-Angebote
Produkte zum Begriff Liebhaberei-im-Einkommensteuerrecht-Taschenbuch:
-
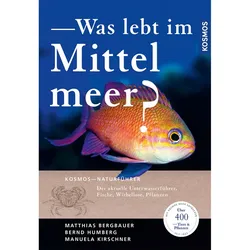
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-RDAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C2-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=6,1..12,1 mmKabeldurchmesser=6,1..12,1 mmLänge=50,8 mmBreite=19,05 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch AnatomieTaschenbuch Anatomie , Die Anatomie in der Tasche! Der "kleine Benninghoff" - Taschenlehrbuch und Repetitorium in einem und reduziert auf das studentisch relevante Wissen: Perfekt zum Absolvieren des Präparierkurses und Bestehen der Testate. Anatomie ist in der Vorklinik ein schwieriges Fach. Für alle, die Anatomie nicht nur pauken, sondern auch verstehen wollen, ist das "Benninghoff Taschenbuch Anatomie" genau die richtige Wahl! Zuverlässig, vollständig und anschaulich vermitteln die didaktisch aufbereiteten Texte alles Wichtige zur Anatomie. Angelehnt an den großen Benninghoff, ist es ideal zur Prüfungsvorbereitung oder als Begleiter für den Präparierkurs geeignet. Die zahlreichen Abbildungen ermöglichen Ihnen eine räumliche Vorstellung der Strukturen und erleichtern Ihnen so den Zugang zur Anatomie. Klinische Hinweise schlagen die Brücke zwischen der Anatomie als Grundlagenfach und der klinischen Praxis. So kommen Sie ganz leicht durch alle Testate und durchs Physikum! Das erwartet Sie in "Benninghoff Taschenbuch Anatomie": Alles drin: alle wesentlichen Fakten zur gesamten makroskopischen Anatomie. So wird¿s anschaulich: über 500 Abbildungen mit allen wichtigen Strukturen. Lernhilfen: viele Merkekästen. Bezug zur Praxis: viele Klinikkästen. Ideal zum Wiederholen, Auffrischen und schnellen Lernen! Neu in der 3. Auflage: Aktualisiert und mit neuen Abbildungen. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20200121, Produktform: Kartoniert, Redaktion: Drenckhahn, Detlev~Waschke, Jens, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 592, Abbildungen: 522 farbige Abbildungen, Keyword: Anatomie; Benninghoff; Drenckhahn; Embryologie; Kurzlehrbuch; Neuroanatomie; Skelettsystem, Fachschema: Anatomie (des Menschen)~Mensch / Anatomie~Anatomie (des Menschen) / Embryologie~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: Erstes Staatsexamen (Deutschland)~für die Hochschule, Warengruppe: TB/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 582, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 211, Breite: 134, Höhe: 25, Gewicht: 778, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437411953 9783437411946, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Schulgeld im Einkommensteuerrecht?
Schulgeld im Einkommensteuerrecht bezieht sich auf die Kosten, die Eltern für die schulische Ausbildung ihrer Kinder aufwenden. Diese Ausgaben können unter bestimmten Voraussetzungen als Sonderausgaben in der Einkommensteuererklärung geltend gemacht werden. Dabei ist zu beachten, dass das Schulgeld nur für Schulen anerkannt wird, die eine staatliche Genehmigung besitzen. Die Höhe des absetzbaren Schulgeldes ist begrenzt und kann je nach Bundesland variieren. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für die steuerliche Absetzbarkeit von Schulgeld zu informieren. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Ähnliche Suchbegriffe für Liebhaberei-im-Einkommensteuerrecht-Taschenbuch
-
Kraftfahrtechnisches TaschenbuchKraftfahrtechnisches Taschenbuch , Kfz-Fachwissen kompakt Die 30. Auflage wurde überarbeitet und erweitert. Die Inhalte Physik, Thermodynamik, Chemie, Mathematik, Werkstoffe, Betriebsstoffe, Maschinenelemente, Verbindungstechnik · Verbrennungsmotoren, Motorkühlung, Ansaugluftsysteme, Aufladegeräte, Abgasanlage · Abgas- und Diagnosegesetzgebung, Abgas-Messtechnik · Steuerung und Regelung des Ottomotors, Saugrohreinspritzung, Benzin-Direkteinspritzung, Alternativer Ottomotorbetrieb · Steuerung und Regelung des Dieselmotors, Common-Rail, Starthilfesysteme · Hybridantriebe, Brennstoffzelle · Grundbegriffe der Fahrzeugtechnik, Dynamik der Kraftfahrzeuge, Fahrzeugakustik · Fahrzeug-Aerodynamik · Federung, Radaufhängung, Räder, Reifen, Lenkung, Bremssysteme · Antiblockiersystem, Fahrdynamikregelung · Fahrzeugaufbau, Beleuchtungseinrichtungen · Energiebordnetze, Starterbatterien, Antriebsbatterien, Elektrische Maschinen, Drehstromgenerator · Steuergerät, Vernetzung im Kfz, Busse, Architektur elektronischer Systeme, Sensoren · Fahrerassistenzsysteme, Computer-Vision, Adaptive Fahrgeschwindigkeitsregelung Der Herausgeber Die Robert Bosch GmbH ist einer der weltweit größten Automobilzulieferer. Die Vorrangstellung wird eindrucksvoll durch die Anzahl der jährlichen Patent- und Gebrauchsmusteranmeldungen dokumentiert. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 30. Aufl. 2022, Erscheinungsjahr: 20220517, Produktform: Leinen, Redaktion: Robert Bosch GmbH, Auflage: 22030, Auflage/Ausgabe: 30. Aufl. 2022, Seitenzahl/Blattzahl: 2046, Abbildungen: XXIV, 2013 S. 1594 Abbildungen, 194 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Automotive, Keyword: Anti-Blockier-System; Bordnetz; Brennverfahren; Common Rail; Direkteinspritzung; Einparksysteme; Erdgasbetrieb; Fahrerassistenzsysteme; Federung; Generatoren; Hybridantrieb; Katalysator; Lenkung; Motorkühlung; Motormanagement; Navigationssysteme; Partikelfilter; Schalldämpfer; Sekundärluftsystem; Turbolader, Fachschema: Antrieb (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen, Fachkategorie: Kfz-Handwerk, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Motoren und Antriebstechnik, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 2019, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 216, Breite: 151, Höhe: 60, Gewicht: 1432, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2024732, Vorgänger EAN: 9783658235833 9783658038007 9783834814401 9783834801388 9783528238766, eBook EAN: 9783658363871, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
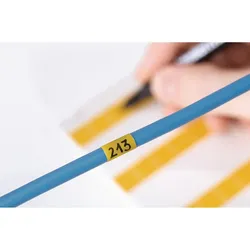
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-YEAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-GNAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.